自2025年纳税期间起,按地区给予的企业所得税优惠依据第67/2025/QH15号《企业所得税法》确定。税收优惠地区包括社会经济条件困难地区、社会经济条件特别困难地区以及若干功能区,其中包括经济区。工业园区不在上述名单之内。因此,对于正在为工厂选址的投资者而言,“工业园区是否位于经济区内”已成为一个税务问题。本文中,VB Holdings 将介绍经济区新投资项目适用的优惠框架、优惠期限的计算方法、需满足的条件,以及对 VB Quang Yen 工业园区投资者的意义。
第67/2025/QH15号法规定的税收优惠地区
第67/2025/QH15号《企业所得税法》(PDF)自2025年10月1日起施行,适用于2025年企业所得税纳税期间(第19条第1款)。该法部分条款已由第116/2025/QH15号、第127/2025/QH15号、第133/2025/QH15号、第141/2025/QH15号和第143/2025/QH15号法律修订、补充;合并后的内容由越南国会办公厅以2026年3月23日第61/VBHN-VPQH号合并文本发布。本文依据越南国会于2025年6月14日通过的法律原文进行引用;将其适用于具体项目时,投资者应同时对照上述合并文本。
根据该法第12条第3款,企业所得税优惠地区包括:
- 社会经济条件特别困难地区(a项)。
- 社会经济条件困难地区(b项)。
- 经济区、高新技术区、高新技术农业区、集中数字技术区(c项)。
工业园区不在上述名单之内。这一点需要与第143/2025/QH15号《投资法》(PDF)加以区分。根据《投资法》第15条第2款b项,工业园区和经济区均属于“投资优惠地区”。但《投资法》第14条第6款规定,各类投资优惠的具体优惠水平依照税收、会计和土地方面的法律执行。换言之,一个项目可以位于《投资法》规定的投资优惠地区内,但其企业所得税优惠水平仍须依据第67/2025/QH15号法确定。
为便于理解:标准税率为20%(第10条第1款)。该法还对年总收入较小的企业规定了15%和17%的税率(第10条第2款、第3款)。这属于另一种情形,与下文所述经济区项目适用的17%优惠税率无关。
经济区新投资项目的优惠框架
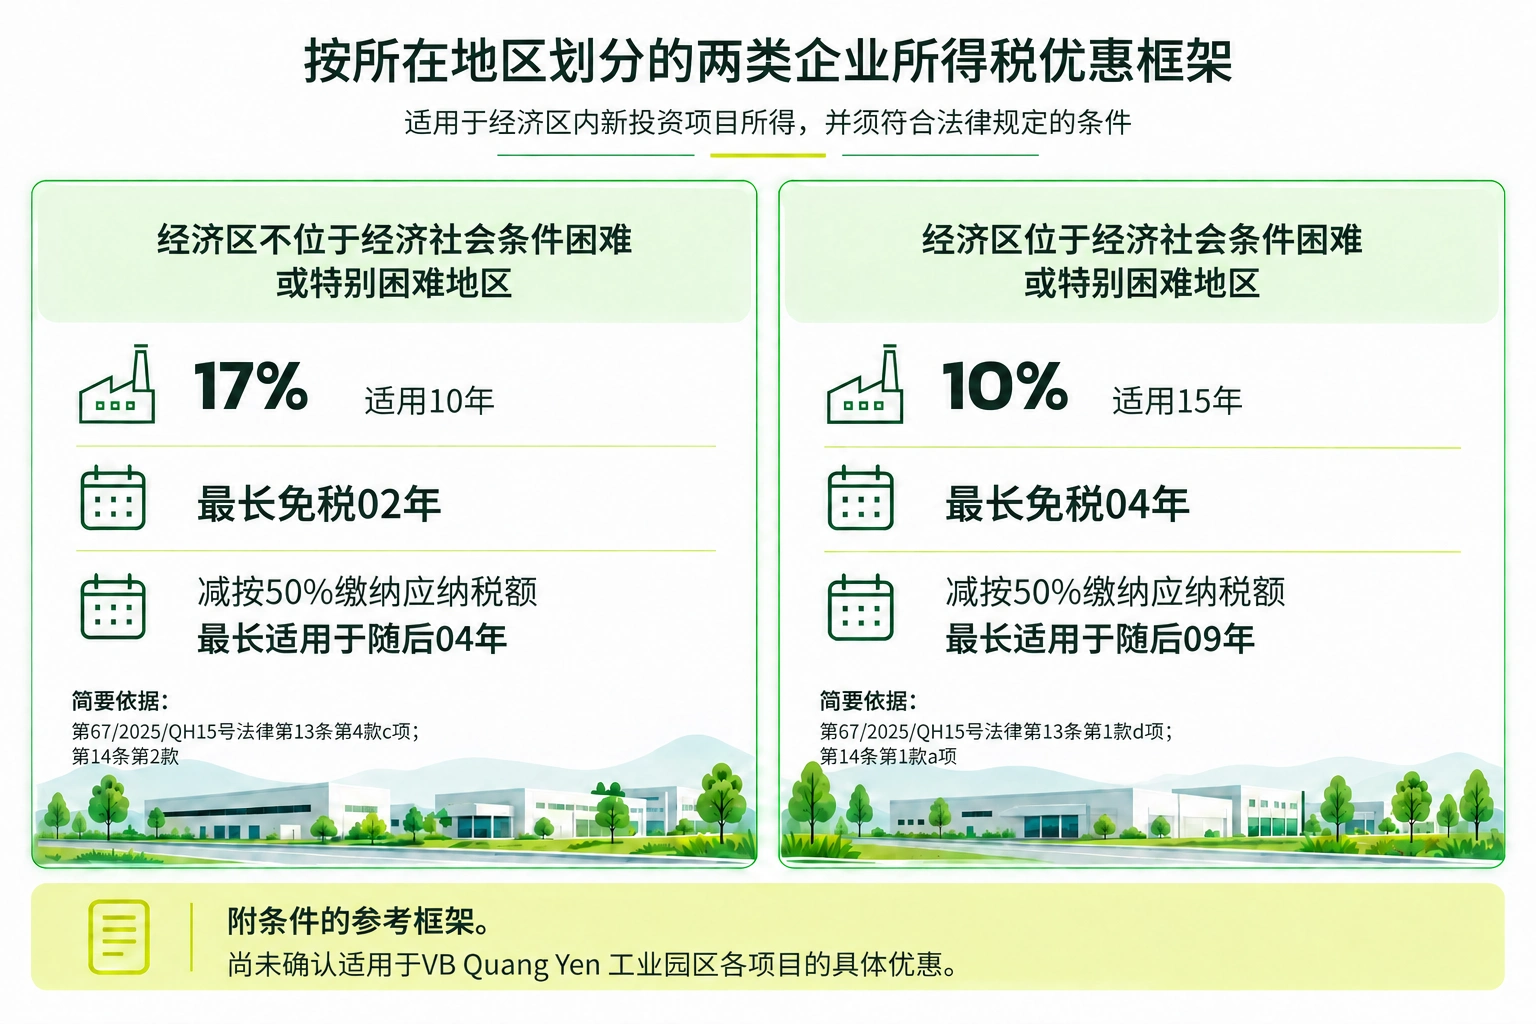
第67/2025/QH15号法和第320/2025/ND-CP号议定(PDF)根据项目所在位置是否属于社会经济条件困难或特别困难地区,将经济区新投资项目分为两种情形。
关于措辞的说明:“最长”为第67/2025/QH15号法(第14条第1款、第2款)的原文用语。第320/2025/ND-CP号议定(第20条第1款、第2款)将免税、减税期限表述为“02年”和“04年”(或“04年”和“09年”),未使用“最长”一词。
对于项目位置同时涉及两类地区的情形,第320/2025/ND-CP号议定规定:经济区内新投资项目面积超过50%位于税收优惠地区(社会经济条件特别困难地区、困难地区)的,适用15年内10%税率的框架(第19条第1款d项);面积超过50%位于非税收优惠地区的,适用10年内17%税率的框架(第19条第4款c项)。本文所引用的文件尚未对面积恰好各占50%的情形作出专门规定。
本文仅分析按地区标准给予的优惠。第67/2025/QH15号法还规定了按行业、领域给予的优惠(第12条第2款),可适用不取决于地区的专门优惠税率;该部分内容不在本文讨论范围之内。
两个计算节点:首个有收入的年度与首个有应纳税所得的年度
投资者常有误解的一点是:优惠税率的适用期限与免税、减税期限并不一定从同一年开始。
优惠税率自首个有收入的年度起计算。根据第67/2025/QH15号法第13条第7款及第320/2025/ND-CP号议定第19条第7款,新投资项目所得适用优惠税率的期限,自项目首个取得收入的年度起计算。
免税、减税自首个有应纳税所得的年度起计算。根据第67/2025/QH15号法第14条第4款,免税、减税期限自项目首个取得应纳税所得的年度起计算。如自首个取得收入的年度起前3年内,项目均无应纳税所得,则免税、减税期限自第4年起计算。
实际上,新工厂通常先有收入、后有盈利。此时,10年优惠税率的期限已经开始计算,而免税、减税期限尚未开始。投资者应在项目编制阶段就将这一因素纳入财务模型。
示例说明
战略研判——假设示例,不构成承诺。
假设某经济区新投资项目适用10年内17%税率的框架;首个有收入的年度同时也是首个有应纳税所得的年度;企业按法律规定享受最长免税、减税期限;自第11年起,企业不属于年总收入较小企业适用15%或17%税率的情形(第10条第2款、第3款),且不享受其他任何优惠。各年度有效税率如下:
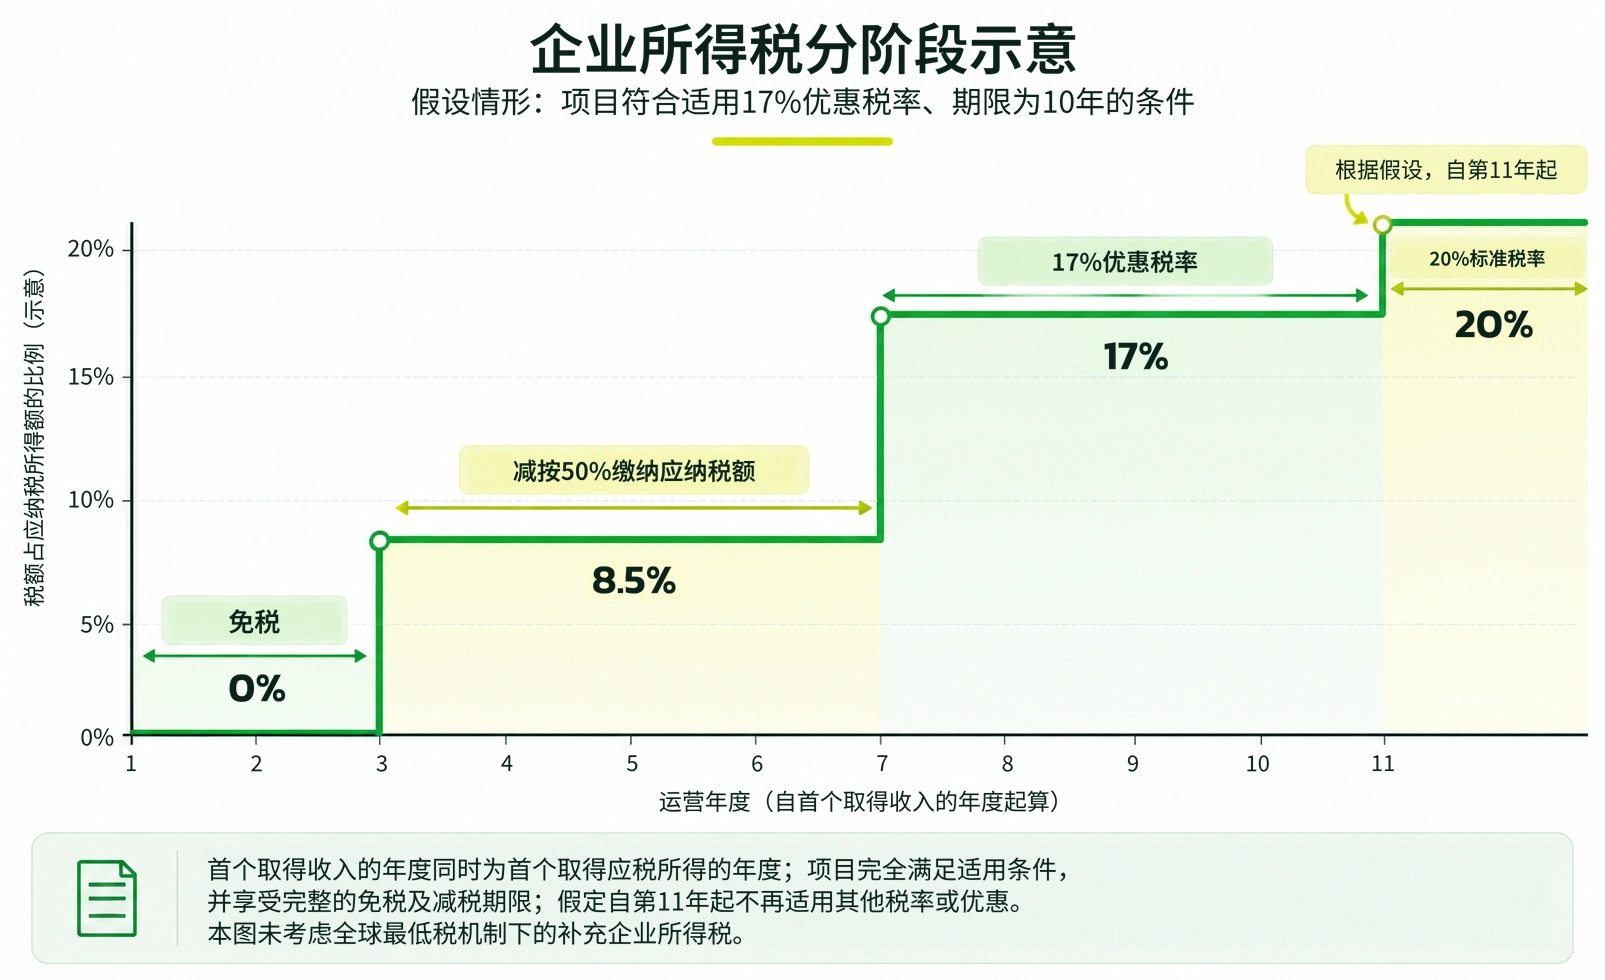
第二个假设示例(同样属于战略研判,不构成承诺)。如项目自第1年起有收入,但到第3年才有应纳税所得,则免税、减税期限自第3年起计算:第3至4年免税,第5至8年减按50%缴纳。第1至2年尚无应纳税所得,因此不产生税款。17%税率仍自第1年起计算,至第10年末结束,因此第9至10年企业须按17%全额缴纳;自第11年起适用标准税率。
根据第4年规则(第14条第4款),免税、减税最迟自第4年开始。对于10年内17%税率的框架,减按50%缴纳的期限最迟于第9年结束,因此不会超出优惠税率的适用期限。各项目的实际结果取决于收入和应纳税所得产生的年度,以及是否满足优惠条件。
享受及保持优惠的条件
税收优惠并非自动适用于所有位于经济区内的项目。第67/2025/QH15号法第18条规定了以下主要条件:
- 会计制度与纳税方式。优惠仅适用于执行会计、发票、凭证制度并按申报方式纳税的企业(第1款)。
- 新投资项目。新投资项目类优惠不适用于吸收合并、新设合并、分立、分拆、所有者变更、企业类型转换以及政府规定的其他情形(第1款)。
- 单独核算。企业须将享受优惠活动的所得与不享受优惠活动的所得分开核算。无法单独核算的,按收入或费用比例确定享受优惠的所得(第2款)。
- 不满足条件的后果。主管机关依规追缴税款并予以处罚(第5款)。
第143/2025/QH15号《投资法》补充了两项重要原则。投资优惠有期限地适用,并以项目实施结果为基础,投资者须在整个优惠期内持续满足条件(第14条第8款)。符合多种不同优惠水平条件的项目,适用其中最高的优惠水平(第14条第9款)。
在程序方面,根据财政部2026年3月12日第20/2026/TT-BTC号通知,企业自行确定是否符合享受优惠的条件,并向税务机关申报和汇算清缴;企业不符合条件时,由税务机关进行检查和处理。
不适用优惠的情形
第67/2025/QH15号法第18条第3款将若干类所得排除在优惠范围之外,即使企业位于经济区内亦然。其中值得工业投资者关注的包括:
- 资本转让、出资权转让、房地产转让、投资项目转让所得(本款规定的若干例外情形除外)。
- 在越南境外从事生产经营活动的所得。
- 生产、经营属于特别消费税征税对象的商品和服务的所得,但生产、组装汽车、飞机、直升机、滑翔机、游艇的项目以及炼油化工项目除外。
- 石油天然气、珍稀资源、矿产勘探开采所得,以及本款规定的其他情形。
从《投资法》的角度看,第143/2025/QH15号《投资法》第14条第7款规定,按投资优惠地区给予的投资优惠不适用于:矿产开采项目;生产、经营应缴纳特别消费税的商品和服务的项目(生产汽车、航空器、游艇的项目除外);以及商品住房建设投资项目。
扩大投资项目
第67/2025/QH15号法第14条第5款对属于优惠行业、领域、地区的扩大投资项目作出了专门规定。如现有项目仍处于优惠期内,扩大投资所增加的所得在剩余期限内按现有项目享受优惠。如现有项目的优惠期已经届满,符合法定标准的新增所得可享受免税、减税,但不享受优惠税率。通过合并、收购企业或正在运营的项目实现的扩大投资不适用该优惠(第5款c项)。有分阶段扩建计划的投资者在制定投资路线图时应对照该规定。
适用全球最低税的跨国集团须注意
对于属于全球最低税适用范围的跨国集团,其在越南享受税收优惠的实际效果,需要结合第107/2023/QH15号决议和第236/2025/ND-CP号议定规定的补充企业所得税机制一并考量。我们将在[待补链接——全球最低税:跨国集团在越南享受税收优惠时需要考虑什么]一文中分析这一内容。
在 VB Quang Yen 工业园区的适用
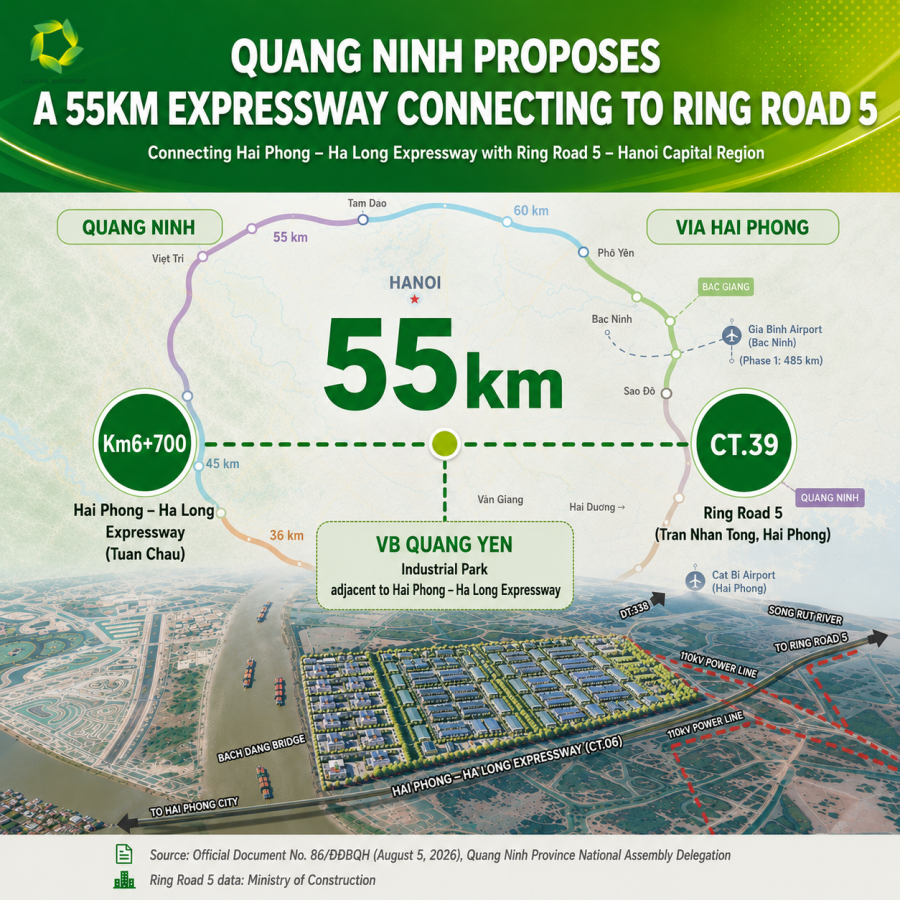
VB Quang Yen 工业园区位于 Quang Yen 沿海经济区内,该经济区总体规划已由越南政府总理2026年5月11日第828/QD-TTg号决定批准。项目的法律框架详见[VB Quang Yen 工业园区法律框架:解读第335号、第402号和第828号决定](待补链接——第01篇中文版)一文。
VB Holdings 在《VB Quang Yen 工业园区投资介绍资料》中采用的优惠框架,是经济区内不属于社会经济条件困难、特别困难地区的新投资项目所适用的框架:10年内适用17%税率,最长免税2年,随后最长4年减按50%缴纳应纳税额(第67/2025/QH15号法第13条第4款c项及第14条第2款)。各项目所在地区是否属于优惠地区以及具体优惠水平,由有权限的税务机关和投资登记机关确定。
需要注意的是,上述优惠适用于在工业园区内设厂的入园企业(二级投资者)项目所得。这与 VB Nha Mac 股份公司的基础设施投资项目所享受的优惠不同。VB Nha Mac 股份公司是依据2026年6月28日第335/QD-BQLKKT号决定获准实施该工业园区项目的获批准的项目投资者。双方的角色详见[工业园区基础设施开发商与二级投资者](待补链接——第02篇中文版)一文。
我们的投资咨询团队可提供投资介绍资料(其中包括“投资优惠政策”部分),并指导投资者准备与税务咨询机构沟通所需的信息。
常见问题
1. 依据第67/2025/QH15号法,工业园区是否仍属于企业所得税优惠地区?
根据第67/2025/QH15号法第12条第3款,税收优惠地区包括社会经济条件困难、特别困难地区,以及经济区、高新技术区、高新技术农业区、集中数字技术区。工业园区不在该名单之内。
2. 经济区新投资项目适用多少优惠税率?
位于经济区内、不属于社会经济条件困难或特别困难地区的新项目,10年内适用17%税率(第13条第4款c项)。位于经济区内、属于社会经济条件困难或特别困难地区的新项目,15年内适用10%税率(第13条第1款d项)。
3. 适用17%框架的项目,免税、减税期限是多长?
最长免税2年,随后最长4年减按50%缴纳应纳税额,依据第67/2025/QH15号法第14条第2款。
4. 优惠期限从何时开始计算?
优惠税率自项目首个取得收入的年度起计算(第13条第7款)。免税、减税自首个取得应纳税所得的年度起计算;如自首个取得收入的年度起前3年内均无应纳税所得,则自第4年起计算(第14条第4款)。
5. 企业是否需要事先申请确认优惠?
根据第20/2026/TT-BTC号通知,企业自行确定是否符合享受优惠的条件,并向税务机关申报和汇算清缴。如不符合条件,主管机关将依据第67/2025/QH15号法第18条第5款追缴税款并予以处罚。
6. 税收优惠是否适用于 VB Quang Yen 工业园区的基础设施开发商?
本文介绍的是在工业园区内设厂的二级投资者项目所适用的优惠。由 VB Nha Mac 股份公司实施的基础设施项目的优惠,依照法律规定另行确定。
参考文件(下载)
结论
第67/2025/QH15号法使项目是否位于经济区内成为能否享受按地区税收优惠的决定性因素。对于经济区内不属于困难地区的新投资项目,优惠框架为:10年内适用17%税率,最长免税2年,随后最长4年减按50%缴纳应纳税额。要享受并保持优惠,企业需要掌握两个期限计算节点,满足第18条规定的条件,并在整个优惠期内持续满足这些条件。
VB Quang Yen 工业园区位于 Quang Yen 沿海经济区内。我们建议投资者从选址阶段起就将上述规定纳入财务模型,并咨询独立的税务咨询机构,以确定其项目的具体优惠水平。
各位投资者如需投资介绍资料,或希望就具体项目的优惠政策进行沟通,敬请联系 VB Holdings 投资咨询团队,或进一步了解 VB Quang Yen 工业园区。
本文内容仅供参考,不能替代税务或法律咨询。各项目的实际优惠水平由有权限的税务机关和投资登记机关确定。投资者在作出决策前应咨询独立的税务咨询机构。