Từ kỳ tính thuế năm 2025, ưu đãi thuế thu nhập doanh nghiệp theo địa bàn được xác định theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15. Danh sách địa bàn ưu đãi thuế gồm địa bàn có điều kiện kinh tế – xã hội khó khăn, đặc biệt khó khăn và một số khu chức năng, trong đó có khu kinh tế. Khu công nghiệp không nằm trong danh sách này. Vì vậy, với nhà đầu tư đang chọn địa điểm đặt nhà máy, câu hỏi “khu công nghiệp có nằm trong khu kinh tế hay không” đã trở thành câu hỏi về thuế. Trong bài viết này, VB Holdings trình bày khung ưu đãi áp dụng cho dự án đầu tư mới tại khu kinh tế, cách tính thời gian ưu đãi, các điều kiện cần đáp ứng, và ý nghĩa đối với nhà đầu tư tại Khu công nghiệp VB Quảng Yên.
Phối cảnh minh họa khu công nghiệp ven sông cho chủ đề ưu đãi thuế TNDN
Địa bàn ưu đãi thuế theo Luật 67/2025/QH15
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (PDF) ↓ Tải PDF có hiệu lực từ ngày 01/10/2025 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2025 (khoản 1 Điều 19). Luật đã được sửa đổi, bổ sung một số điều bởi các Luật số 116/2025/QH15, 127/2025/QH15, 133/2025/QH15, 141/2025/QH15 và 143/2025/QH15; nội dung hợp nhất được Văn phòng Quốc hội ban hành tại Văn bản hợp nhất số 61/VBHN-VPQH ngày 23/03/2026. Bài viết trích dẫn theo văn bản Luật gốc do Quốc hội thông qua ngày 14/06/2025; khi áp dụng cho dự án cụ thể, nhà đầu tư nên đối chiếu thêm với văn bản hợp nhất nêu trên.
Theo khoản 3 Điều 12 của Luật, địa bàn ưu đãi thuế thu nhập doanh nghiệp gồm:
- Địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn (điểm a).
- Địa bàn có điều kiện kinh tế – xã hội khó khăn (điểm b).
- Khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung (điểm c).
Khu công nghiệp không có trong danh sách trên. Đây là điểm cần phân biệt với Luật Đầu tư số 143/2025/QH15 (PDF) ↓ Tải PDF. Theo điểm b khoản 2 Điều 15 Luật Đầu tư, khu công nghiệp và khu kinh tế đều là “địa bàn ưu đãi đầu tư”. Nhưng khoản 6 Điều 14 Luật Đầu tư quy định mức ưu đãi cụ thể đối với từng loại ưu đãi đầu tư được áp dụng theo pháp luật về thuế, kế toán và đất đai. Nói cách khác, một dự án có thể nằm trong địa bàn ưu đãi đầu tư theo Luật Đầu tư, nhưng mức ưu đãi thuế thu nhập doanh nghiệp vẫn phải xác định theo Luật 67/2025/QH15.
Để dễ hình dung, thuế suất phổ thông là 20% (khoản 1 Điều 10). Luật cũng có thuế suất 15% và 17% cho doanh nghiệp có tổng doanh thu năm nhỏ (khoản 2, khoản 3 Điều 10). Đây là trường hợp khác, không liên quan đến mức ưu đãi 17% dành cho dự án tại khu kinh tế được trình bày dưới đây.
Khung ưu đãi cho dự án đầu tư mới tại khu kinh tế
Luật 67/2025/QH15 và Nghị định 320/2025/NĐ-CP (PDF) ↓ Tải PDF chia dự án đầu tư mới tại khu kinh tế thành hai trường hợp, tùy theo vị trí dự án có nằm trên địa bàn có điều kiện kinh tế – xã hội khó khăn hoặc đặc biệt khó khăn hay không.
Lưu ý về cách diễn đạt: cụm “tối đa” là nguyên văn của Luật 67/2025/QH15 (khoản 1, khoản 2 Điều 14). Nghị định 320/2025/NĐ-CP (khoản 1, khoản 2 Điều 20) viết thời gian miễn, giảm là “02 năm” và “04 năm” (hoặc “04 năm” và “09 năm”) mà không dùng chữ “tối đa”.
Với dự án mà vị trí nằm trên cả hai loại địa bàn, Nghị định 320/2025/NĐ-CP quy định: dự án đầu tư mới tại khu kinh tế có trên 50% diện tích nằm trên địa bàn ưu đãi thuế (địa bàn đặc biệt khó khăn, khó khăn) thuộc khung 10% trong 15 năm (điểm d khoản 1 Điều 19); dự án có trên 50% diện tích nằm trên địa bàn không phải địa bàn ưu đãi thuế thuộc khung 17% trong 10 năm (điểm c khoản 4 Điều 19). Các văn bản được trích dẫn trong bài chưa quy định riêng trường hợp diện tích chia đúng 50% – 50%.
Bài viết này chỉ phân tích ưu đãi theo tiêu chí địa bàn. Luật 67/2025/QH15 còn quy định ưu đãi theo ngành, nghề (khoản 2 Điều 12), có thể cho mức thuế suất ưu đãi riêng không phụ thuộc địa bàn; nội dung đó nằm ngoài phạm vi bài này.
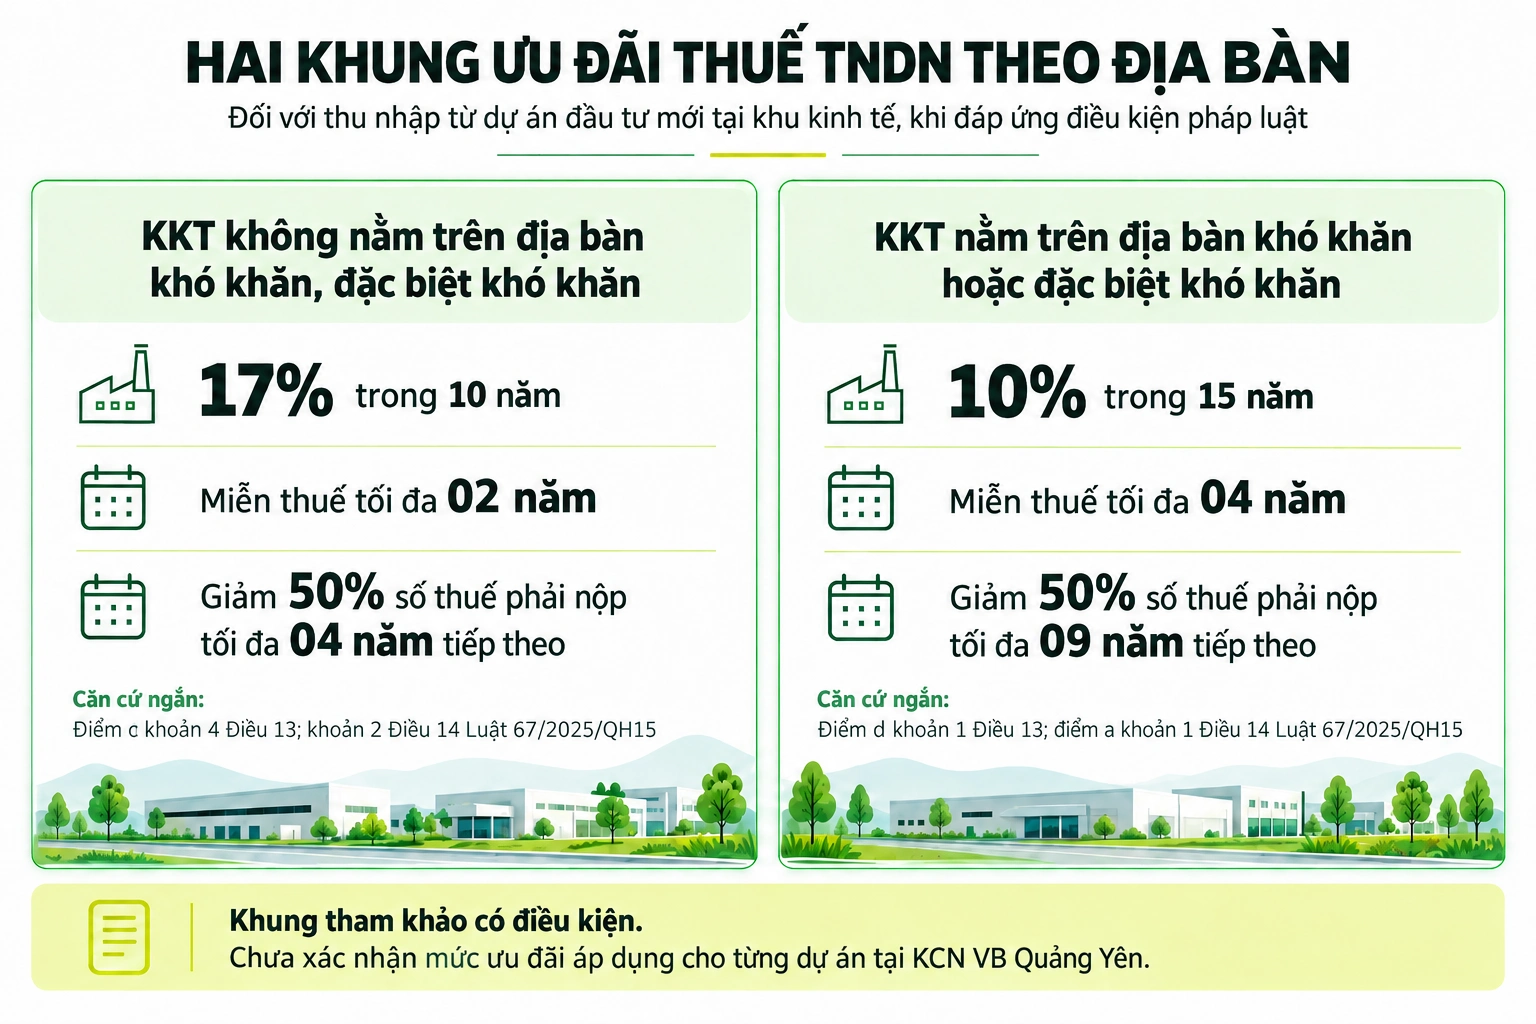
Hai khung ưu đãi thuế TNDN theo địa bàn đối với dự án đầu tư mới tại khu kinh tế, có điều kiện áp dụng.
Hai mốc tính thời gian: năm có doanh thu và năm có thu nhập chịu thuế
Một điểm nhà đầu tư thường hiểu chưa đúng là thời gian hưởng thuế suất ưu đãi và thời gian miễn, giảm thuế không nhất thiết bắt đầu cùng một năm.
Thuế suất ưu đãi tính từ năm đầu tiên có doanh thu. Theo khoản 7 Điều 13 Luật 67/2025/QH15 và khoản 7 Điều 19 Nghị định 320/2025/NĐ-CP, thời gian áp dụng thuế suất ưu đãi đối với thu nhập từ dự án đầu tư mới được tính từ năm đầu tiên dự án có doanh thu.
Miễn, giảm thuế tính từ năm đầu tiên có thu nhập chịu thuế. Theo khoản 4 Điều 14 Luật 67/2025/QH15, thời gian miễn thuế, giảm thuế được tính từ năm đầu tiên có thu nhập chịu thuế từ dự án. Nếu trong 03 năm đầu, kể từ năm đầu tiên có doanh thu, dự án không có thu nhập chịu thuế, thì thời gian miễn, giảm thuế được tính từ năm thứ 04.
Trên thực tế, nhà máy mới thường có doanh thu trước khi có lãi. Khi đó, đồng hồ 10 năm thuế suất ưu đãi đã bắt đầu chạy, trong khi thời gian miễn, giảm thuế chưa bắt đầu. Nhà đầu tư nên đưa yếu tố này vào mô hình tài chính ngay từ giai đoạn lập dự án.
Ví dụ minh họa
Nhận định chiến lược — ví dụ giả định, không phải cam kết.
Giả định một dự án đầu tư mới tại khu kinh tế, thuộc khung 17% trong 10 năm; năm đầu tiên có doanh thu cũng là năm đầu tiên có thu nhập chịu thuế; doanh nghiệp được hưởng thời gian miễn, giảm ở mức tối đa theo luật; từ năm 11, doanh nghiệp không thuộc diện thuế suất 15% hoặc 17% dành cho doanh nghiệp có tổng doanh thu nhỏ (khoản 2, khoản 3 Điều 10) và không có ưu đãi nào khác. Thuế suất hiệu dụng theo năm như sau:
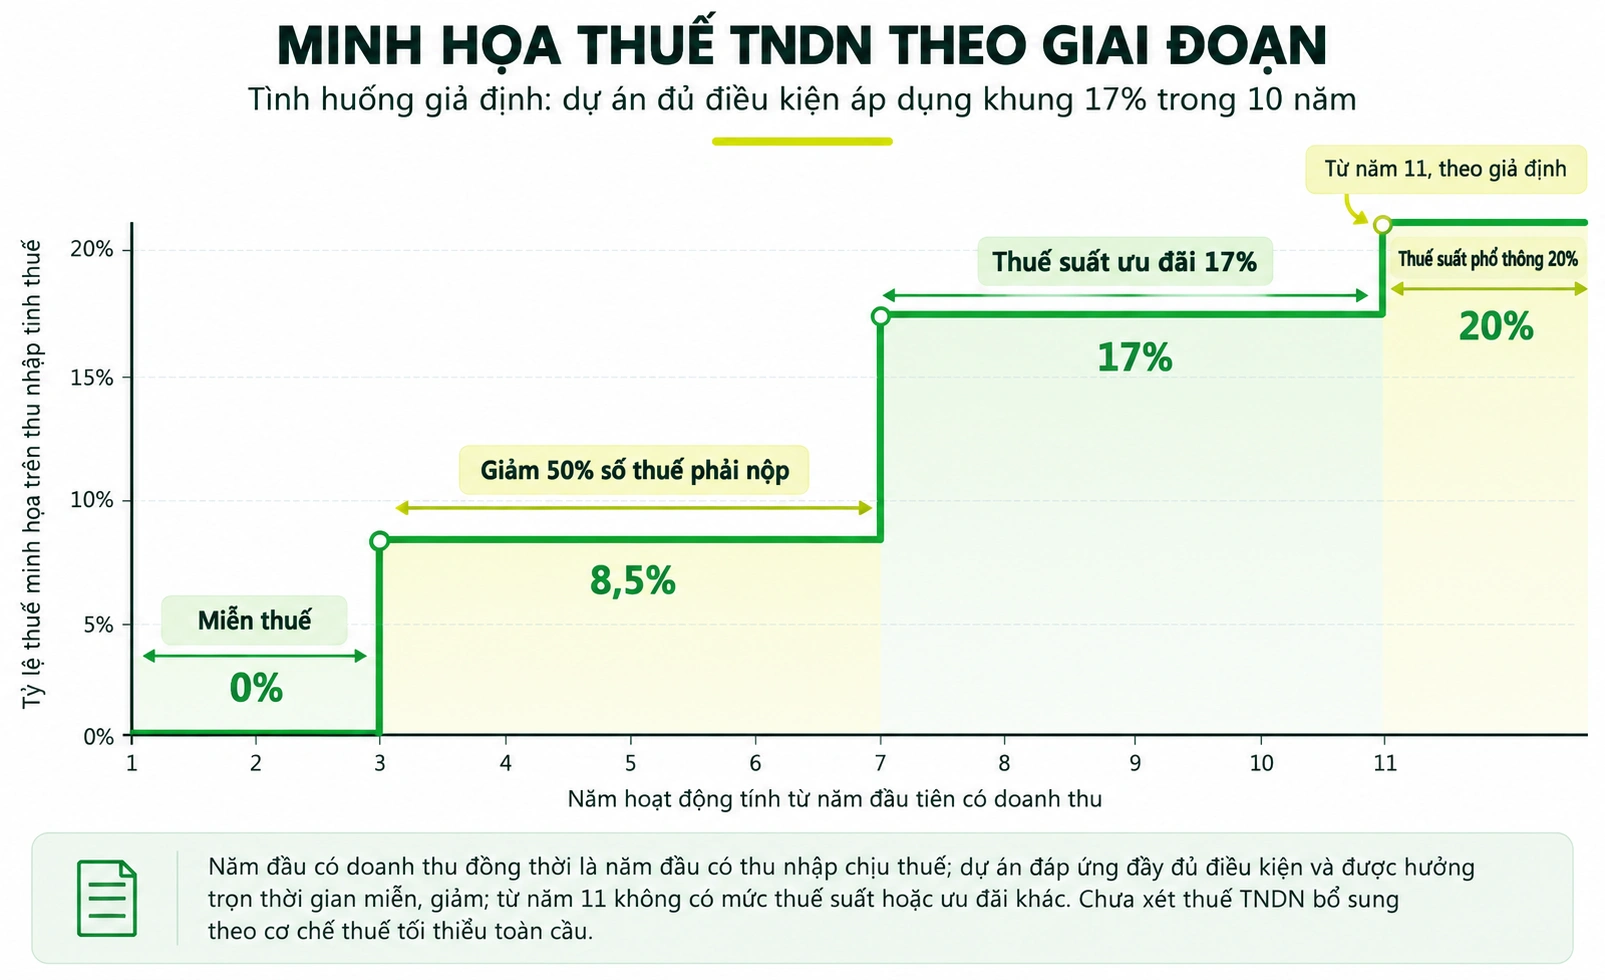
Minh họa thuế suất hiệu dụng theo năm trong tình huống giả định áp dụng khung 17% trong 10 năm.
Ví dụ giả định thứ hai (cùng nhãn: nhận định chiến lược, không phải cam kết). Nếu dự án có doanh thu từ năm 1 nhưng đến năm 3 mới có thu nhập chịu thuế, thời gian miễn, giảm tính từ năm 3: miễn thuế năm 3–4 và giảm 50% năm 5–8. Năm 1–2 chưa có thu nhập chịu thuế nên chưa phát sinh thuế. Thuế suất 17% vẫn tính từ năm 1 và kết thúc vào cuối năm 10, vì vậy năm 9–10 doanh nghiệp nộp đủ 17%; từ năm 11 áp dụng thuế suất phổ thông.
Theo quy tắc năm thứ 04 (khoản 4 Điều 14), thời điểm bắt đầu miễn, giảm thuế muộn nhất là năm thứ 04. Với khung 17% trong 10 năm, thời gian giảm 50% muộn nhất kết thúc ở năm thứ 09, nên không vượt quá thời gian áp dụng thuế suất ưu đãi. Kết quả thực tế của từng dự án phụ thuộc vào năm phát sinh doanh thu, thu nhập chịu thuế và việc đáp ứng điều kiện ưu đãi.
Điều kiện để được hưởng và giữ ưu đãi
Ưu đãi thuế không tự động áp dụng cho mọi dự án đặt trong khu kinh tế. Điều 18 Luật 67/2025/QH15 đặt ra các điều kiện chính sau:
- Chế độ kế toán và phương pháp nộp thuế. Ưu đãi chỉ áp dụng cho doanh nghiệp thực hiện chế độ kế toán, hóa đơn, chứng từ và nộp thuế theo phương pháp kê khai (khoản 1).
- Dự án đầu tư mới. Ưu đãi theo diện dự án đầu tư mới không áp dụng cho các trường hợp sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp và các trường hợp khác do Chính phủ quy định (khoản 1).
- Hạch toán riêng. Doanh nghiệp phải hạch toán riêng thu nhập từ hoạt động được ưu đãi với thu nhập không được ưu đãi. Nếu không hạch toán riêng được, thu nhập được ưu đãi xác định theo tỷ lệ doanh thu hoặc chi phí (khoản 2).
- Hệ quả khi không đáp ứng. Cơ quan có thẩm quyền truy thu thuế và xử phạt theo quy định (khoản 5).
Luật Đầu tư số 143/2025/QH15 bổ sung hai nguyên tắc quan trọng. Ưu đãi đầu tư được áp dụng có thời hạn, trên cơ sở kết quả thực hiện dự án, và nhà đầu tư phải đáp ứng điều kiện trong suốt thời gian hưởng ưu đãi (khoản 8 Điều 14). Dự án đáp ứng điều kiện hưởng nhiều mức ưu đãi khác nhau thì được áp dụng mức cao nhất (khoản 9 Điều 14).
Về thủ tục, theo Thông tư số 20/2026/TT-BTC ngày 12/03/2026 của Bộ Tài chính, doanh nghiệp tự xác định điều kiện hưởng ưu đãi, kê khai và quyết toán với cơ quan thuế; cơ quan thuế kiểm tra và xử lý khi doanh nghiệp không đáp ứng điều kiện.
Trường hợp không áp dụng ưu đãi
Khoản 3 Điều 18 Luật 67/2025/QH15 loại trừ một số khoản thu nhập khỏi ưu đãi, kể cả khi doanh nghiệp đặt tại khu kinh tế. Đáng chú ý với nhà đầu tư công nghiệp:
- Thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn, chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư (với một số ngoại lệ quy định tại khoản này).
- Thu nhập từ hoạt động sản xuất, kinh doanh ở ngoài Việt Nam.
- Thu nhập từ sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt, trừ dự án sản xuất, lắp ráp ô tô, máy bay, trực thăng, tàu lượn, du thuyền và lọc hóa dầu.
- Thu nhập từ thăm dò, khai thác dầu khí, tài nguyên quý hiếm, khoáng sản và các trường hợp khác nêu tại khoản này.
Ở góc độ Luật Đầu tư, khoản 7 Điều 14 Luật Đầu tư số 143/2025/QH15 quy định ưu đãi đầu tư theo địa bàn ưu đãi đầu tư không áp dụng đối với dự án khai thác khoáng sản; dự án sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (trừ dự án sản xuất ô tô, tàu bay, du thuyền); và dự án đầu tư xây dựng nhà ở thương mại.
Dự án đầu tư mở rộng
Khoản 5 Điều 14 Luật 67/2025/QH15 có quy định riêng cho dự án đầu tư mở rộng thuộc ngành, nghề, địa bàn ưu đãi. Nếu dự án đang hoạt động vẫn còn thời gian ưu đãi, phần thu nhập tăng thêm từ đầu tư mở rộng được hưởng ưu đãi theo dự án đang hoạt động cho thời gian còn lại. Nếu dự án đang hoạt động đã hết thời gian ưu đãi, phần thu nhập tăng thêm đáp ứng tiêu chí luật định được miễn, giảm thuế nhưng không được hưởng ưu đãi về thuế suất. Ưu đãi này không áp dụng đối với trường hợp đầu tư mở rộng do sáp nhập, mua lại doanh nghiệp hoặc dự án đang hoạt động (điểm c khoản 5). Nhà đầu tư có kế hoạch mở rộng theo giai đoạn nên đối chiếu quy định này khi lập lộ trình đầu tư.
Lưu ý với tập đoàn thuộc diện thuế tối thiểu toàn cầu
Với tập đoàn đa quốc gia thuộc phạm vi áp dụng thuế tối thiểu toàn cầu, hiệu quả thực tế của ưu đãi thuế tại Việt Nam cần được xem xét cùng cơ chế thuế thu nhập doanh nghiệp bổ sung theo Nghị quyết số 107/2023/QH15 và Nghị định số 236/2025/NĐ-CP. Chúng tôi sẽ phân tích nội dung này trong bài [LINK CHỜ — Thuế tối thiểu toàn cầu: tập đoàn đa quốc gia cần tính gì khi hưởng ưu đãi thuế tại Việt Nam].
Áp dụng tại Khu công nghiệp VB Quảng Yên
KCN VB Quảng Yên nằm trong Khu kinh tế ven biển Quảng Yên, có Quy hoạch chung được phê duyệt theo Quyết định số 828/QĐ-TTg ngày 11/05/2026 của Thủ tướng Chính phủ. Khung pháp lý của dự án được trình bày trong bài [Khung pháp lý KCN VB Quảng Yên: đọc hiểu QĐ 335, QĐ 402 và QĐ 828](LINK BÀI 01).
Khung ưu đãi được VB Holdings sử dụng trong Hồ sơ giới thiệu đầu tư KCN VB Quảng Yên là khung dành cho dự án đầu tư mới tại khu kinh tế không nằm trên địa bàn khó khăn, đặc biệt khó khăn: thuế suất 17% trong 10 năm, miễn thuế tối đa 02 năm và giảm 50% số thuế phải nộp tối đa 04 năm tiếp theo (điểm c khoản 4 Điều 13 và khoản 2 Điều 14 Luật 67/2025/QH15). Việc xác định địa bàn ưu đãi và mức ưu đãi cụ thể của từng dự án do cơ quan thuế và cơ quan đăng ký đầu tư có thẩm quyền thực hiện.
Cần lưu ý rằng ưu đãi nêu trên áp dụng cho thu nhập từ dự án của nhà đầu tư thứ cấp đặt nhà máy trong khu công nghiệp. Đây là ưu đãi khác với ưu đãi dành cho dự án đầu tư hạ tầng của Công ty CP VB Nhà Mạc — nhà đầu tư được chấp thuận thực hiện dự án KCN theo Quyết định số 335/QĐ-BQLKKT ngày 28/06/2026. Vai trò của hai bên được trình bày trong bài [Chủ đầu tư hạ tầng và nhà đầu tư thứ cấp](LINK BÀI 02).
Đội ngũ tư vấn đầu tư của chúng tôi có thể cung cấp Hồ sơ giới thiệu đầu tư, trong đó có mục Chính sách ưu đãi đầu tư, và hướng dẫn nhà đầu tư chuẩn bị thông tin để làm việc với đơn vị tư vấn thuế.
Câu hỏi thường gặp
1. Khu công nghiệp có còn là địa bàn ưu đãi thuế TNDN theo Luật 67/2025/QH15 không? Theo khoản 3 Điều 12 Luật 67/2025/QH15, địa bàn ưu đãi thuế gồm địa bàn khó khăn, đặc biệt khó khăn và khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung. Khu công nghiệp không nằm trong danh sách này.
2. Dự án đầu tư mới tại khu kinh tế được áp dụng thuế suất ưu đãi bao nhiêu? Dự án mới tại khu kinh tế không nằm trên địa bàn khó khăn, đặc biệt khó khăn áp dụng thuế suất 17% trong 10 năm (điểm c khoản 4 Điều 13). Dự án mới tại khu kinh tế nằm trên địa bàn khó khăn, đặc biệt khó khăn áp dụng 10% trong 15 năm (điểm d khoản 1 Điều 13).
3. Thời gian miễn, giảm thuế cho dự án thuộc khung 17% là bao lâu? Miễn thuế tối đa 02 năm và giảm 50% số thuế phải nộp tối đa 04 năm tiếp theo, theo khoản 2 Điều 14 Luật 67/2025/QH15.
4. Thời gian ưu đãi bắt đầu tính từ khi nào? Thuế suất ưu đãi tính từ năm đầu tiên dự án có doanh thu (khoản 7 Điều 13). Miễn, giảm thuế tính từ năm đầu tiên có thu nhập chịu thuế; nếu 03 năm đầu kể từ năm có doanh thu chưa có thu nhập chịu thuế thì tính từ năm thứ 04 (khoản 4 Điều 14).
5. Doanh nghiệp có phải xin xác nhận ưu đãi trước không? Theo Thông tư số 20/2026/TT-BTC, doanh nghiệp tự xác định điều kiện hưởng ưu đãi, kê khai và quyết toán với cơ quan thuế. Nếu không đáp ứng điều kiện, cơ quan có thẩm quyền truy thu thuế và xử phạt theo khoản 5 Điều 18 Luật 67/2025/QH15.
6. Ưu đãi thuế có áp dụng cho chủ đầu tư hạ tầng KCN VB Quảng Yên không? Bài viết này trình bày ưu đãi cho dự án của nhà đầu tư thứ cấp đặt nhà máy trong khu công nghiệp. Ưu đãi của dự án hạ tầng do Công ty CP VB Nhà Mạc thực hiện được xác định riêng theo quy định pháp luật.
Tài liệu tham khảo (tải về)
Kết luận
Luật 67/2025/QH15 đưa vị trí trong khu kinh tế trở thành yếu tố quyết định khả năng tiếp cận ưu đãi thuế theo địa bàn. Với dự án đầu tư mới tại khu kinh tế không nằm trên địa bàn khó khăn, khung ưu đãi là thuế suất 17% trong 10 năm, miễn thuế tối đa 02 năm và giảm 50% số thuế phải nộp tối đa 04 năm tiếp theo. Để hưởng và giữ ưu đãi, doanh nghiệp cần nắm rõ hai mốc tính thời gian, đáp ứng các điều kiện tại Điều 18 và duy trì điều kiện trong suốt thời gian hưởng.
KCN VB Quảng Yên nằm trong Khu kinh tế ven biển Quảng Yên. Chúng tôi khuyến nghị nhà đầu tư đưa các quy định trên vào mô hình tài chính ngay từ giai đoạn chọn địa điểm, và tham vấn đơn vị tư vấn thuế độc lập để xác định mức ưu đãi cụ thể cho dự án của mình.
Quý nhà đầu tư cần Hồ sơ giới thiệu đầu tư hoặc muốn trao đổi về chính sách ưu đãi cho dự án cụ thể, vui lòng liên hệ đội ngũ tư vấn đầu tư của VB Holdings hoặc tìm hiểu thêm về Khu công nghiệp VB Quảng Yên.
Nội dung mang tính tham khảo, không thay thế tư vấn thuế hoặc tư vấn pháp lý. Mức ưu đãi thực tế của từng dự án do cơ quan thuế và cơ quan đăng ký đầu tư có thẩm quyền xác định. Nhà đầu tư nên tham vấn đơn vị tư vấn thuế độc lập trước khi ra quyết định.